بهترین سرمایه گذاری برای کودکان؛ چگونه آینده مالی فرزندمان را بسازیم؟
تصور کنید فرزندتان در آستانه ورود به دانشگاه است، میخواهد کسبوکاری راه بیندازد یا رویای مهاجرت تحصیلی دارد. در آن لحظه حساس، هیچ پدر و مادری دوست ندارد کمبود بودجه، مانع پیشرفت او شود. دغدغه ساختن آیندهای مطمئن برای فرزندان، شاید شیرینترین و در عین حال پرچالشترین نگرانی والدین امروز باشد. دیگر دوران قلکهای فلزی و پساندازهای ساده به سر آمده؛ تورم و نوسانات اقتصادی، ضرورت آشنایی با بهترین سرمایه گذاری برای کودکان را بیش از پیش آشکار کرده است. در این مقاله، سفری جامع به دنیای روشهای هوشمندانه مالی خواهیم داشت تا دست شما برای هر تصمیمی باز باشد. میخواهیم ببینیم چطور میشود با دانش درست، حتی با مبالغ کم، مسیر رویاهای یک فرزند را هموار کرد.
فهرست مطالب
- چرا باید از امروز به فکر سرمایهگذاری برای فرزندمان باشیم؟
- صندوق طلا؛ پناهگاهی امن در برابر تورم
- صندوقهای سرمایهگذاری بورسی؛ رشد پول در بستر اقتصاد
- بیمه عمر و سرمایهگذاری؛ ترکیب امنیت و پسانداز
- سرمایهگذاری ملکی با بودجه کوچک
- آیندهنگری تحصیلی؛ فراتر از پول نقد
- اشتباهات خطرناک در مسیر تشکیل سرمایه فرزند
- جدول مقایسه روشهای سرمایهگذاری برای کودکان
- چگونه یک برنامه شخصیسازی شده برای فرزندتان بچینید؟
- سوالات متداول درباره سرمایهگذاری برای کودکان
- حرف آخر؛ هدیه امروز، آرامش فردا
چرا باید از امروز به فکر سرمایهگذاری برای فرزندمان باشیم؟
زمان، جادوییترین عنصر در دنیای مالی است. وقتی برای بهترین سرمایه گذاری برای کودکان برنامهریزی میکنید، در واقع دارید از قدرت سود مرکب و رشد بلندمدت بهره میبرید. فرض کنید هر ماه مبلغ ناچیزی را کنار میگذارید؛ این پول طی پانزده یا بیست سال، نه تنها ارزش خود را حفظ میکند بلکه رشد چشمگیری خواهد داشت. نکته کلیدی اینجاست که هدف، صرفاً پولدار شدن نیست، بلکه ایجاد یک سپر امنیتی برای لحظات حساس زندگی یک فرزند است. از هزینههای درمانی گرفته تا راهاندازی یک استارتاپ کوچک، وجود یک پشتوانه مالی میتواند استرس را از روی دوش خانواده بردارد. بسیاری از والدین تصور میکنند سرمایهگذاری نیازمند پول زیاد است، اما واقعیت این است که تداوم و شروع زودهنگام، شکاف طبقاتی را کمرنگ میکند. وقتی شما متعهد میشوید که ماهانه بخشی از درآمد را به آینده فرزندتان اختصاص دهید، در حال هدیه دادن قدرت انتخاب به او هستید.
صندوق طلا؛ پناهگاهی امن در برابر تورم
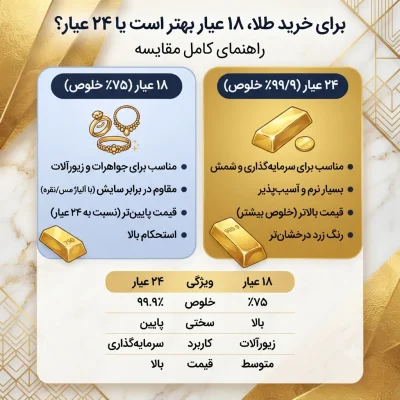
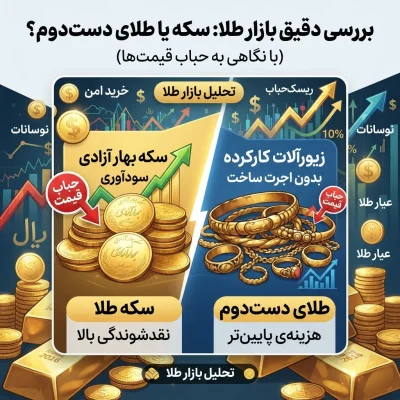
طلا قرنهاست که به عنوان نماد ثروت و امنیت شناخته میشود. اما نگهداری فیزیکی آن برای کودکان دردسرهایی مثل سرقت یا اجرت ساخت دارد. اینجاست که صندوقهای طلا به عنوان یکی از مصادیق عالی سرمایه گذاری برای بچه ها مطرح میشوند. شما میتوانید با کمترین بودجه، معادل یک صدم گرم طلا خریداری کنید و به تدریج دارایی خود را افزایش دهید. مزیت بزرگ این روش، نقدشوندگی بالای آن است؛ هر زمان که فرزندتان نیاز به پول نقد داشت، میتوانید واحدهای صندوق را به سرعت بفروشید. همچنین خبری از دغدغه عیار و تقلب نیست. در بازاری که تورم لحظهای نفس میکشد، این صندوقها کمک میکنند قدرت خرید پسانداز شما تحلیل نرود. برای تشکیل سبد مالی یک فرزند، ترکیب طلا با سایر داراییها میتواند یک استراتژی تدافعی هوشمندانه باشد. تصور کنید سالها بعد، وقتی فرزندتان به سن بلوغ مالی میرسد، با یک سرمایه طلایی خالص مواجه میشود که بدون کمترین فرسایشی حفظ شده است.
صندوقهای سرمایهگذاری بورسی؛ رشد پول در بستر اقتصاد
شاید نام بورس برایتان ترسناک باشد، اما صندوقهای سرمایهگذاری این ترس را بیمعنا میکنند. در این روش، شما پول را به دست متخصصان حرفهای میسپارید تا در سهام، اوراق و داراییهای متنوع سرمایهگذاری کنند. این گزینه قطعاً در لیست بهترین روش های سرمایه گذاری برای کودکان قرار میگیرد، زیرا پتانسیل رشد بلندمدت آن بسیار بالاست. برخلاف سپرده بانکی که سودی ناچیز دارد، صندوقها میتوانند بازدهی چند برابری نسبت به تورم داشته باشند. نکته جذاب این است که میتوانید صندوقی را انتخاب کنید که ریسک آن با روحیه شما سازگار باشد؛ از صندوقهای با درآمد ثابت کمریسک گرفته تا صندوقهای سهامی جسورانه. با این روش، شما به طور غیرمستقیم اقتصاد کشور را به خدمت آینده فرزندتان درمیآورید. اگر نگران نوسانات هستید، استراتژی میانگینگیری (خرید پلهای) این نوسانات را به فرصت تبدیل میکند. به یاد داشته باشید، هدف این است که پول را برای مدت طولانی رها کنید تا جادوی سود مرکب کار خودش را بکند.
بیمه عمر و سرمایهگذاری؛ ترکیب امنیت و پسانداز
بیمههای عمر و تأمین آتیه، یک تیر و دو نشان جادویی هستند. شما با پرداخت حق بیمه ماهانه، از یک سو برای فرزندتان پشتوانه پساندازی میسازید و از سوی دیگر، یک چتر حمایتی برای اتفاقات غیرمنتظره زندگی ایجاد میکنید. این ابزار برای پدر و مادرهایی که نمیتوانند ریسک بالایی بپذیرند، حکم فرشته نجات را دارد. وقتی از تشکیل سرمایه برای آینده بچه ها حرف میزنیم، بیمهنامهها به دلیل انضباط مالی اجباری که ایجاد میکنند، فوقالعاده ارزشمند هستند. شما نمیتوانید به راحتی پول را برداشت کنید و این یعنی سرمایه تا موعد مقرر دستنخورده باقی میماند. تصورش را بکنید، در هجدهسالگی فرزندتان، یک اندوخته قابل توجه به اضافه سود مشارکت در منافع شرکت بیمه به او تعلق میگیرد. این پشتوانه میتواند خیال شما را بابت جهیزیه، هزینه ازدواج یا راهاندازی کسبوکار فرزند راحت کند. به خاطر داشته باشید که انتخاب یک شرکت بیمه معتبر با توانگری مالی بالا، شرط اصلی موفقیت در این مسیر است.
سرمایهگذاری ملکی با بودجه کوچک
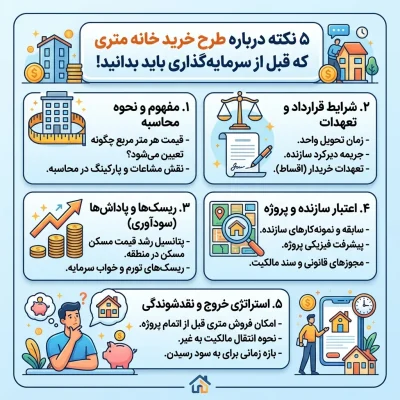
شاید بگویید با این گرانی مسکن، خرید ملک برای بچهها یک شوخی بیشتر نیست. اما الزاماً نباید یک آپارتمان کامل بخرید. امروزه روشهای نوینی برای ورود به بازار مسکن با پول خُرد ایجاد شده است. مثلاً میتوانید در خرید یک زمین کوچک در شهرکهای در حال توسعه شریک شوید یا با خرید اوراق سلف مسکن، از رشد قیمتها جا نمانید. فلسفه سرمایه گذاری برای کودکان در بازار ملک، بر پایه این اصل استوار است که زمین همواره کمیابتر میشود. حتی خرید یک سوله یا مغازه کوچک در یک منطقه رو به رشد میتواند جهیزیه یا پشتوانه مالی بینظیری برای یک فرزند باشد. این داراییها نه تنها با تورم مبارزه میکنند بلکه از آن پیشی میگیرند. نکته مهم در این بخش، دوراندیشی است؛ شاید امروز رسیدن به آن منطقه دور به نظر برسد، اما پانزده سال بعد، ممکن است دقیقاً در قلب بافت شهری جدید باشید. سرمایهگذاری ملکی نیازمند تحقیق و صبر است، اما آرامش خاطری که به والدین میدهد وصفنشدنی است. دانستن اینکه فرزندتان در آینده یک سقف بالای سر دارد، از هر ثروتی ارزشمندتر است.
آیندهنگری تحصیلی؛ فراتر از پول نقد
سرمایهگذاری مالی فقط یک روی سکه است. روی دیگر، سرمایهگذاری روی مهارتها و استعدادهای فرزندتان است که بازدهی چندین برابری دارد. وقتی از بهترین سرمایه گذاری برای کودکان صحبت میکنیم، آموزش زبان دوم، دورههای برنامهنویسی، یا کلاسهای تقویت هوش مالی را نباید فراموش کرد. این مهارتها ارزش داراییهای نقدی را چند برابر میکنند. امروز پولی که صرف آموزش خلاقیت میکنید، میتواند ده سال بعد به اختراعی منجر شود که زندگیش را متحول کند. در کنار پسانداز پولی، یک حساب جداگانه برای «رشد فکری» باز کنید. گاهی والدین چنان درگیر جمع کردن پول برای یک فرزند میشوند که از پرورش خود او غافل میمانند. اگر کودکی هوش مالی نداشته باشد، ممکن است ارثیه کلانی را در جوانی بر باد دهد. پس برنامهریزی شما باید ترکیبی متوازن از «اندوخته پولی» و «اندوخته فکری» باشد. این تلفیق، نهایت هوشمندی شما را میرساند و تضمین میکند که آینده مالیای که ساختهاید، در دستان توانمندی مدیریت خواهد شد.
اشتباهات خطرناک در مسیر تشکیل سرمایه فرزند
گاهی والدین با بهترین نیت، بدترین انتخابها را انجام میدهند. یکی از رایجترین اشتباهات، نگهداری تمام پول به صورت راکد در بانک است. این کار به دلیل تورم، عملاً ارزش پول را نابود میکند. اشتباه دیگر، تنوعبخشی بیش از حد یا عدم تنوع است؛ یعنی یا کل سرمایه را در طلا میگذارند یا در یک سهم پرریسک. در مسیر انتخاب مسیر مالی برای فرزندان، این رفتارها میتواند فاجعهبار باشد. همچنین بعضی والدین وسواس کنترل دارند و اجازه نمیدهند فرزند در نوجوانی با مفاهیم مالی آشنا شود. به یاد داشته باشید، مقصد نهایی تربیت یک انسان مستقل است، نه یک صندوق پول. از بزرگترین اشتباهات دیگر، تحت تأثیر تعریف و تمجید دیگران قرار گرفتن و ورود به بازارهای عجیب و غریب بدون دانش است. اگر روشی را نمیفهمید، هرگز برای فرزندتان در آن سرمایهگذاری نکنید. همچنین فراموش نکنید که بیمه عمر والدین، بر هر سرمایهگذاری دیگری برای کودک اولویت دارد. چون موتور محرکه این برنامه مالی، سلامت و حیات شماست. پس قبل از هر چیز، خودتان را بیمه کنید.
جدول مقایسه روشهای سرمایهگذاری برای کودکان
در ادامه نگاهی مقایسهای به ابزارهای مالی مختلفی که برای ساختن آینده یک فرزند در اختیار دارید میاندازیم. این جدول به شما کمک میکند بر اساس معیارهایی مثل ریسک، نقدشوندگی و میزان تخصص مورد نیاز، بهترین تصمیم را بگیرید. هر خانوادهای شرایط منحصربهفردی دارد و ممکن است یک روش یا ترکیبی از چند روش برای شما کارساز باشد.
| روش سرمایهگذاری | میزان ریسک | حداقل سرمایه اولیه | نقدشوندگی | نیاز به دانش تخصصی |
|---|---|---|---|---|
| صندوق طلا | متوسط | بسیار کم (حدود یک گرم) | بالا (یک روز کاری) | کم |
| صندوق سهامی بورس | بالا | کم (صد هزار تومان) | بالا (چند روز کاری) | متوسط (انتخاب صندوق خوب) |
| بیمه عمر و آتیه | کم | ماهانه متغیر | پایین (در بلندمدت) | کم |
| اوراق ملکی | متوسط | متوسط | متوسط | نیازمند مشاوره |
| پسانداز بانکی | بسیار کم | بسیار کم | بسیار بالا (آنی) | بسیار کم |
| آموزش و مهارتآموزی | بسیار کم (ریسک مالی) | متغیر | غیرمستقیم (بازدهی آتی) | بستگی به رشته دارد |
چگونه یک برنامه شخصیسازی شده برای فرزندتان بچینید؟
قبل از هر اقدامی، یک برگه بردارید و اهداف را دقیق بنویسید. آیا برای دانشگاه فرزندتان پسانداز میکنید یا برای خرید مسکن او؟ افق زمانی هر هدف متفاوت است. برای اهداف زیر پنج سال، سراغ داراییهای پرنوسان مثل سهام نروید و گزینههای امنتر مثل صندوقهای درآمد ثابت را انتخاب کنید. برای افق بالای ده سال میتوانید ریسک بیشتری بپذیرید. سعی کنید سبد متنوعی بچینید: مثلاً ۴۰ درصد طلا، ۳۰ درصد صندوق سهامی و ۳۰ درصد بیمه عمر. کلید موفقیت در بهترین سرمایه گذاری برای کودکان، استمرار و خودکارسازی فرآیند است. یک حساب جداگانه باز کنید و تنظیم کنید که اول هر ماه مبلغ مشخصی به طور خودکار از حسابتان کسر و سرمایهگذاری شود. این کار وسوسه خرج کردن را از بین میبرد. حتماً هر سه ماه یکبار عملکرد سرمایهگذاری را بازبینی کنید، اما اسیر نوسانات کوتاهمدت نشوید. با نزدیکتر شدن به زمان هدف، به تدریج سهم داراییهای پرریسک را کم کنید. به یاد داشته باشید که شما در حال ساختن یک برج هستید؛ آجرها را آرام و پیوسته بچینید و به آینده اعتماد کنید.
سوالات متداول درباره سرمایهگذاری برای کودکان
آیا برای باز کردن حساب سرمایهگذاری به نام کودک محدودیت سنی وجود دارد؟
خیر، شما میتوانید به ولایت از فرزند خود در بدو تولد نیز حساب باز کرده و داراییها را به نام او مدیریت کنید. این کار مزایای مالیاتی نیز دارد.
بهترین سن برای شروع آموزش سواد مالی به بچهها چه زمانی است؟
به محض اینکه کودک مفهوم پول و مبادله را درک کرد، معمولاً از ۵ یا ۶ سالگی، میتوانید بازیهای مالی را شروع کنید تا غیرمستقیم با مفاهیم پسانداز آشنا شود.
اگر ماهیانه فقط پول کمی اضافه بیاوریم، باز هم میتوانیم سرمایهگذاری کنیم؟
قطعاً. در بسیاری از صندوقهای طلا و بورس، میتوانید با مبالغ بسیار ناچیز شروع کنید. پول کم ولی مستمر، در بلندمدت معجزه میکند.
آیا میتوان از ارزهای دیجیتال برای آینده کودک استفاده کرد؟
به دلیل نوسانات شدید و ریسک بالای قانونی، توصیه نمیشود کل سرمایهگذاری برای یک فرزند را به این بازار گره بزنید. اگر اصرار دارید، درصد بسیار کمی (زیر ۵ درصد) را اختصاص دهید.
تفاوت اصلی بیمه عمر و صندوق بورسی برای بچهها در چیست؟
بیمه عمر علاوه بر پسانداز، پوشش فوت و نقص عضو دارد و ریسک آن صفر است. صندوق بورسی صرفاً جنبه سرمایهگذاری دارد و سود و زیان آن بسته به بازار نوسان دارد.
حرف آخر؛ هدیه امروز، آرامش فردا
مسئولیت سنگینی بر دوش ماست. ساختن آیندهای که در آن یک فرزند بتواند آزادانه رویاهایش را دنبال کند، نیازمند برنامهریزی امروز ماست. در این مسیر پرپیچوخم اقتصاد، روشهای متنوعی از طلا و بورس گرفته تا بیمه و ملک وجود دارد. نگذارید کمالگرایی مانع شروع شما شود. حتی یک قدم کوچک امروز، از بیحرکتی بزرگ فردا بهتر است. حالا که با بهترین سرمایه گذاری برای کودکان آشنا شدید، وقت عمل است. حساب بانکی را باز کنید، اولین سهم صندوق را بخرید و به خودتان قول بدهید که هر ماه، بدون وقفه، برای رویاهای فرزندتان گامی بردارید. این پایدارترین میراثی است که میتوانید برایش به جا بگذارید.

طلای آب شده 2 گرمی 750 عیار طلای نیک
53,972,000 تومان