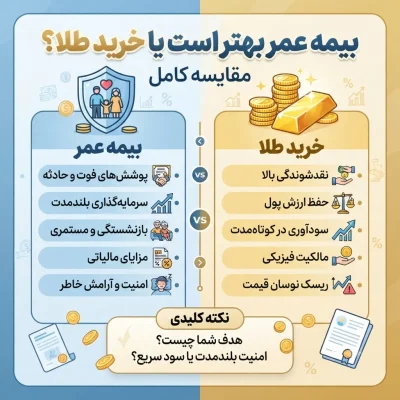
تصمیمگیری بین بیمه عمر بهتر است یا خرید طلا یکی از چالشهای همیشگی خانوادههای ایرانی برای حفظ ارزش پول و ساختن یک آینده مالی مطمئن است. در یک طرف، درخشش فریبنده طلا به عنوان پناهگاه امن سرمایه در برابر تورم ایستاده و در طرف دیگر، آرامش خاطر ناشی از پوشش ریسکهای زندگی با خرید بیمه عمر قرار دارد. اما کدام یک واقعاً به نفع شماست؟ این دو ابزار مالی ماهیتاً کاملاً متفاوت هستند؛ یکی یک فلز گرانبها برای سرمایهگذاری و دیگری یک قرارداد مالی برای مدیریت ریسک و پسانداز. اگر در دوراهی انتخاب گیر کردهاید و نمیدانید پولتان را به بازار طلا ببرید یا یک بیمه نامه عمر و سرمایهگذاری بخرید، جای درستی آمدهاید. در این مقاله، بدون هیچ پیچیدگی و با زبانی کاملاً دوستانه، این دو گزینه را از نظر بازدهی، نقدشوندگی، ریسک، مزایای جانبی و امنیت سرمایه زیر ذرهبین میبریم تا ببینیم بیمه عمر بهتر است یا خرید طلا.
واقعیت این است که پاسخ به این سوال برای همه یکسان نیست. شرایط مالی، اهداف زندگی، میزان ریسکپذیری و حتی سن شما تعیین میکند که کدام گزینه برایتان مناسبتر است. پس لطفاً پیش از هر اقدامی، چند دقیقه وقت بگذارید و این راهنمای جامع را تا انتها بخوانید تا با چشمانی کاملاً باز بهترین انتخاب را داشته باشید.
بیمه عمر چیست و چه مزایایی دارد؟
بسیاری از افراد پیش از آنکه به سراغ مقایسه بروند، میپرسند بیمه عمر چیست و چه مزایایی دارد؟ اجازه بدهید به سادهترین شکل ممکن توضیح دهم. بیمه عمر یک قرارداد ترکیبی میان شما و شرکت بیمه است که دو کار اصلی انجام میدهد: اول، ریسک فوت یا حوادث ناگوار را پوشش میدهد و دوم، مانند یک قلک بزرگ و حرفهای برای شما پسانداز میکند. یعنی شما مبلغی را به صورت ماهانه یا سالانه پرداخت میکنید و در ازای آن، اگر اتفاقی برایتان بیفتد، خانوادهتان تحت پوشش مالی قدرتمندی قرار میگیرند و مبلغ قابل توجهی دریافت میکنند. اگر هم که عمرتان طولانی باشد (که انشاءالله همینطور خواهد بود)، در پایان قرارداد اصل پول به اضافه سودهای تضمینی و مشارکتی را به شما بازمیگردانند.
مزایای بیمه عمر چیست و چه مزایایی دارد را میتوان در چند بخش کلیدی خلاصه کرد. پوشش فوت به هر علتی، مهمترین برگ برنده آن است که با هیچ سرمایهگذاری دیگری قابل مقایسه نیست. تصور کنید فردی ماهی یک میلیون تومان بیمه عمر میپردازد؛ اگر متأسفانه در همان ماه اول فوت کند، خانوادهاش صدها میلیون تومان سرمایه دریافت میکنند، در حالی که اگر همان پول را طلا میخرید، فقط ارزش یک گرم طلا به خانوادهاش میرسید. این یعنی ایجاد یک سرمایه بزرگ فوری با یک پرداخت کوچک. علاوه بر این، معافیت مالیاتی یکی دیگر از جذابیتهاست. سود و سرمایه نهایی خرید بیمه عمر از مالیات معاف است، در حالی که سود حاصل از فروش طلا میتواند شامل مالیات بر عایدی سرمایه شود. همچنین این نوع بیمهنامهها در برابر توقیف و بدهیهای احتمالی مصون هستند و این یک دژ قانونی بسیار محکم برای سرمایه شماست.
انعطافپذیری در پرداخت و امکان دریافت وام فوری تا سقف اندوخته نیز از دیگر مزایای خرید بیمه عمر محسوب میشود. در واقع شما یک پشتیبان مالی دارید که هر زمان به پول نیاز داشته باشید، بدون ضامن و دردسر میتوانید از آن برداشت کنید. پوشش بیماریهای خاص و نقص عضو نیز گاهی به صورت رایگان یا با هزینه کم به این بیمهنامهها اضافه میشود که یک لایه محافظتی اضافه برای سلامتی شما ایجاد میکند. این ترکیب منحصربهفرد از پوشش ریسک و پسانداز، چیزی است که طلا هرگز نمیتواند ارائه دهد.
خرید طلا چه مزایا و معایبی دارد؟
طلا قرنهاست که جایگاه خود را به عنوان ذخیرهگاه ارزش حفظ کرده و در فرهنگ ما ایرانیها نیز عشق و علاقه خاصی نسبت به آن وجود دارد. بزرگترین مزیت طلا، نقدشوندگی بسیار بالای آن است. شما امروز میتوانید یک قطعه طلا بخرید و اگر هفته بعد به پول آن نیاز داشتید، ظرف چند ساعت آن را نقد کنید. در واقع طلا یک دارایی کاملاً ملموس و فیزیکی است که همیشه یک بازار آماده برای خرید و فروش دارد. این دارایی در برابر تورمهای لحظهای مقاومت بسیار خوبی نشان میدهد و ارزش ذاتی آن به دلیل محدودیت منابع، در بلندمدت افزایشی است.
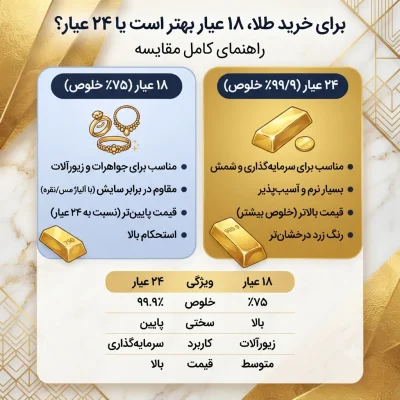
اما بیایید منصفانه نگاه کنیم. طلا هیچ درآمد ثانویهای ایجاد نمیکند. یعنی اگر ده سکه طلا در گاوصندوق داشته باشید، هیچ سود نقدی یا اجارهای به جیب شما واریز نمیشود و تنها امید شما به گران شدن آن در آینده است. هزینههای جانبی مانند اجرت ساخت، مالیات بر ارزش افزوده و کارمزد خرید و فروش میتواند بخشی از سود شما را از بین ببرد. نوسانات قیمت جهانی طلا گاهی اوقات بسیار شدید است و ممکن است شما را دچار استرس کند. همچنین نگهداری فیزیکی آن با ریسک سرقت و هزینه گاوصندوق یا صندوق امانات بانک همراه است. طلا برخلاف بیمه عمر، در برابر اتفاقات زندگی مثل فوت یا بیماری هیچ سپر محافظتی برای خانواده شما نیست.
مقایسه کامل: جدول نبرد بیمه عمر و طلا
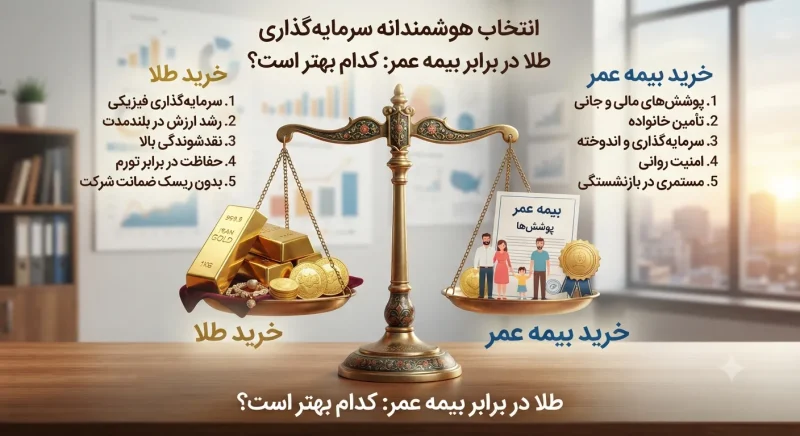
برای اینکه بدانیم بیمه عمر بهتر است یا خرید طلا، بهترین کار مقایسه شاخصهای اصلی در یک جدول است. تصور کنید مبلغ مشخصی مثل ده میلیون تومان را میخواهید به صورت ماهانه خرج کنید. در ادامه یک نمای شفاف از تفاوتها میبینید:
| شاخص مقایسه | بیمه عمر و تأمین آتیه | خرید طلای فیزیکی |
|---|---|---|
| هدف اصلی | مدیریت ریسک زندگی + پسانداز اجباری | حفظ ارزش سرمایه در برابر تورم |
| نقدشوندگی | متوسط (نیاز به تسویه یا وام از اندوخته) | بسیار بالا (فروش در بازار آزاد در چند ساعت) |
| پوشش فوت و حوادث | پوشش سرمایهای کامل و فوری | فقط ارزش دارایی باقی میماند |
| بازدهی بلندمدت | سود تضمینی + سود مشارکتی (ترکیبی) | وابسته به قیمت جهانی و نوسانات بازار داخلی |
| مالیات | معافیت کامل مالیاتی | مشروط به مالیات بر عایدی (در صورت اجرا) |
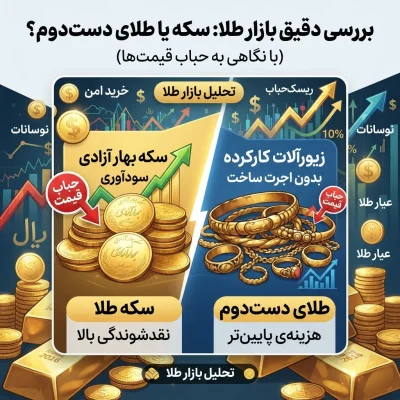
| هزینههای پنهان | هزینه اداری و کارمزد اولیه | اجرت، حباب سکه، کارمزد خرید و فروش |
| انضباط مالی | بسیار عالی (اجبار به پسانداز ماهانه) | اختیاری و نامنظم |
| ریسک نگهداری | صفر (امنیت کامل سرمایه) | سرقت، گم شدن، مخفیسازی فیزیکی |
بررسی بازدهی: کدام یک سود بیشتری میدهد؟
حالا برسیم به اصل ماجرا که ذهن همه را درگیر کرده: سود و بازدهی. در پاسخ به این که بازدهی کدام یک بهتر است، باید صادقانه بگویم که مقایسه سود طلا با سود بیمه عمر مثل مقایسه سیب و پرتقال است، اما میشود ابعادش را روشن کرد. خرید بیمه عمر معمولاً دو نوع سود دارد: سود تضمینی که از روز اول در قرارداد قید میشود (مثلاً ۱۵ تا ۲۰ درصد) و سود مشارکتی که حاصل سرمایهگذاریهای شرکت بیمه در پایان سال مالی به شما تعلق میگیرد. نکته جذاب اینجاست که این سودها به صورت ماهشمار و ترکیبی محاسبه میشوند و در بلندمدت رقم چشمگیری را شکل میدهند. همچنین اصل سرمایه شما کاملاً حفظ میشود و ضرر نمیکنید.
در سوی مقابل، طلا سود مرکب ندارد و رشد آن کاملاً تابع عرضه و تقاضای جهانی و نرخ ارز در داخل کشور است. طلا ممکن است در یک دوره چند ساله رشد انفجاری داشته باشد و تمام رکوردها را بشکند، اما در مقابل ممکن است چندین سال راکد بماند و حتی اصل سرمایه را نیز با افت مواجه کند. شما در طلا هیچ تضمینی برای سود ندارید، در حالی که بیمههای عمر حداقل سود تضمینی را ضمانت میکنند. اگر به دنبال یک بازدهی هیجانی و پرنوسان هستید که ممکن است یک شبه شما را به سود برساند یا زمین بزند، طلا گزینه شماست. اما اگر به دنبال یک منحنی سوددهی صعودی، مطمئن و بدون استرس هستید که در کنارش آرامش روانی نیز دارد، بیمه عمر بیرقیب است. یادتان باشد در بیمه عمر، سود شما روی کل سرمایه و ذخیره ریاضی محاسبه میشود، نه فقط روی پولی که پرداخت کردهاید.
ریسک و امنیت سرمایه: پولتان را به چه کسی میسپارید؟
امنیت سرمایه یکی از مهمترین دغدغههاست. بیایید ببینیم وقتی به سراغ طلا میروید با چه ریسکهایی روبرو هستید. اولین و بزرگترین ریسک، ریسک فیزیکی است. نگهداری طلا در خانه ریسک سرقت دارد و سپردن آن به صندوق امانات بانک هم هزینه دارد. ریسک بعدی، ریسک بازار است. قیمت طلا تحت تأثیر اخبار سیاسی، قیمت جهانی انس و نرخ دلار قرار دارد. ممکن است به دلیل یک توافق بینالمللی ناگهان حباب سکه بخوابد و درصد قابل توجهی از سرمایهتان آب شود. همچنین در زمان فروش، ریسک معامله با افراد سودجو و کمفروشی نیز وجود دارد.
حالا به سراغ خرید بیمه عمر برویم. سرمایه شما در شرکتهای بیمهای ذخیره میشود که تحت نظارت دقیق بیمه مرکزی جمهوری اسلامی ایران فعالیت میکنند. این شرکتها موظف به ذخیرهگیری ریاضی و قانونی هستند و در صورت بروز هرگونه مشکل، بیمه مرکزی تضمین میدهد. شما برگه فیزیکی بیمه نامه دارید و همه چیز در سیستمهای متمرکز ثبت میشود، بنابراین خطر سرقت یا از بین رفتن فیزیکی برایش متصور نیست. اندوخته بیمه عمر شما مانند یک قلک فولادی است که حتی خودتان هم برای خرجهای هیجانی به راحتی به آن دسترسی ندارید و این به نفع آینده مالی شماست. در واقع، ریسک سرمایه در بیمه عمر نزدیک به صفر است و این بزرگترین مزیت آن در برابر طلا محسوب میشود. شما در بیمه عمر هیچوقت صبح از خواب بیدار نمیشوید که ببینید سرمایهتان نصف شده است.
نقدشوندگی: کدام یک زودتر به پول نقد تبدیل میشود؟
همه ما ممکن است در زندگی با بحرانهای مالی پیشبینینشده روبرو شویم. اینجاست که نقدشوندگی دارایی خودش را نشان میدهد. طلا در این زمینه یک قهرمان است. شما میتوانید در هر ساعت از شبانهروز یک گرم طلا یا یک سکه را بردارید و به نزدیکترین طلافروشی ببرید و آن را تبدیل به پول نقد کنید. هیچ کاغذبازی، انتظار چند روزه و یا پاسخ منفی وجود ندارد. این سرعت نقدشوندگی برای افرادی که شغلهای پرتلاطم دارند یا نیاز به پشتوانه نقدی فوری دارند، یک امتیاز طلایی محسوب میشود.
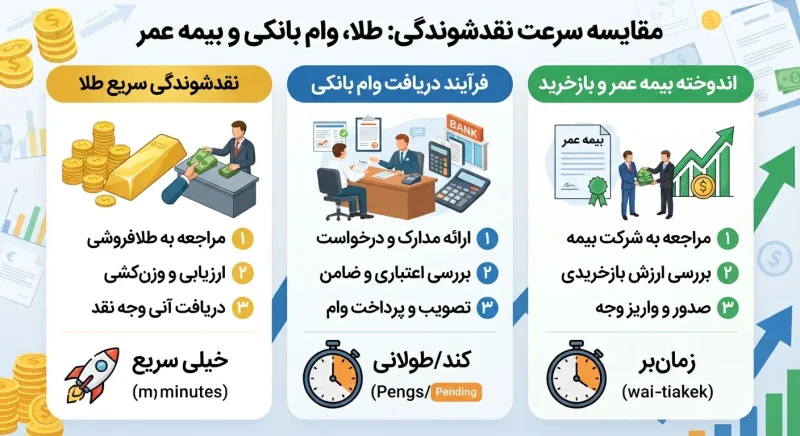
اما نقدشوندگی در خرید بیمه عمر داستان متفاوتی دارد. شما نمیتوانید ظرف یک ساعت اندوخته خود را نقد کنید، اما این به معنای قفل بودن پول شما نیست. پس از گذشت معمولاً دو تا سه سال از شروع بیمه نامه، شما میتوانید تا سقف ۹۰ درصد از اندوخته خود را به صورت وام فوری و بدون ضامن دریافت کنید. فرایند دریافت وام در بیمههای مدرن امروزی بسیار سریع شده و گاهی ظرف ۲۴ تا ۷۲ ساعت کاری انجام میشود. از طرفی، نقدینگی پایینتر گاهی یک مزیت روانشناسی بزرگ است؛ چون جلوی خرجهای بیمورد و لحظهای را میگیرد. این را هم بگویم که برداشت کامل اندوخته معمولاً جریمه تورمی یا کاهش سود دارد، پس بیمه عمر برای نقدینگی روزمره و اضطراری کوتاهمدت طراحی نشده، بلکه یک ابراز بلندمدت است.
پیشنهاد نهایی: بیمه عمر بهتر است یا خرید طلا؟
حالا که تمام جوانب را با هم بررسی کردیم، وقت پاسخ به سوال اصلی است: بیمه عمر بهتر است یا خرید طلا؟ پاسخ این است: این دو رقیب نیستند، بلکه مکمل یکدیگرند. اگر هدف شما صرفاً سفتهبازی و کسب سود سریع در کوتاهمدت است، شاید نوسانات طلا وسوسهتان کند اما باید ریسک بالای آن را هم بپذیرید. اما اگر به دنبال یک برنامه بلندمدت و همهجانبه برای امنیت خانواده و بازنشستگی راحت هستید، هیچ ابزاری به قدرت بیمه عمر نیست. یک پیشنهاد هوشمندانه این است که سبد مالی خود را متنوع کنید. بخشی از پسانداز ماهانه را به خرید بیمه عمر اختصاص دهید تا هم ریسک زندگی را پوشش دهید و هم از سود مرکب تضمینی بهره ببرید و بخش دیگر را با خیال راحتتر وارد بازار طلا کنید و از رشد قیمت آن منتفع شوید.
تصمیم نهایی با شماست اما بدانید که پشتوانه عاطفی و واقعی یک خانواده، یک بیمه نامه عمر قوی است، نه یک صندوقچه طلا. طلا ممکن است ارزش پولتان را حفظ کند، اما بیمه عمر ارزش زندگی و آرزوهایتان را تضمین میکند. پس اگر تا امروز مردد بودید که پولتان را در کدام مسیر خرج کنید، بهترین کار این است که با یک کارشناس بیمه مشورت کنید و با توجه به بودجه و دغدغههایتان، یک بیمه عمر انعطافپذیر تهیه نمایید. سوالات خود را در بخش نظرات بپرسید تا با کمال میل راهنماییتان کنم.

النگو طلا کم اجرت 18 عیار زنانه مایا ماهک مدل MB1812 آینه ای
39,753,570 تومان
38,958,450 تومان